重庆民间借贷纠纷——借款人未还款,担保人未明确保证方式被判一般保证案
一、案件基本信息
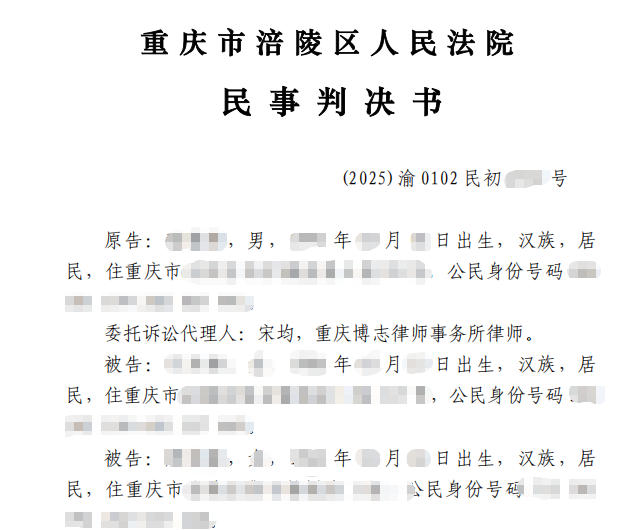
- 审理法院:重庆市涪陵区人民法院
- 案号:(2025)渝0102民初xxx号
- 审理程序:普通程序(公告送达,缺席审理)
- 审结日期:2025年8月8日
诉讼各方当事人:
- 原告:张某(男),住重庆市万州区。
- 委托诉讼代理人:宋均,重庆博志律师事务所律师。
- 被告一:石某(女),住重庆市涪陵区。
- 被告二:周某(女),住重庆市涪陵区。
- 二被告经公告送达传票传唤,逾期未到庭参加诉讼,本院依法缺席审理。
起诉时间:2025年3月26日。
二、案件争议焦点与难点分析
本案系一起因朋友间多笔微信转账借款引发的民间借贷纠纷,涉及借款本金认定、利息计算、担保方式认定等多个法律问题。案件处理中的关注点主要体现在以下几个方面:
1. 借款本金的认定——10万元借条与实际出借金额的差异
被告石某于2024年7月19日向原告出具借条载明借款100,000元,但原告实际出借金额为77,900元。原告陈述该借条所载金额是对实际出借款项77,900元及其利息的结算。法院结合微信转账凭证、借条及原告陈述,认定借款本金为77,900元,对原告按实际出借金额主张还款予以支持。
2. 担保方式的认定——未明确保证方式,依法认定为一般保证
被告周某作为担保人在借条上签字捺印,但未明确保证方式。原告主张周某承担连带保证责任。根据《民法典》第六百八十六条,当事人在保证合同中对保证方式没有约定或者约定不明确的,按照一般保证承担保证责任。法院据此认定周某承担一般保证责任,而非连带保证责任,且仅在40,000元范围内承担责任(对应周某微信收款的第一笔40,000元借款)。
3. 利息的计算标准与起算时间
借条约定月利率2%,原告自愿调整为以77,900元为基数,从2024年7月23日起按一年期LPR计算至付清之日止。法院查明2024年7月23日适用的一年期LPR为3.35%,对原告的利息主张予以支持。原告主动调低利率标准,系对其民事权利和诉讼权利的合法处分,未加重被告负担。
4. 律师费诉请的支持依据
借条中明确约定“债权人实现债权的全部费用(包括不限于律师服务费、诉讼费、保全费等),全部由债务人承担”。原告提交了民事法律事务委托合同、律师费发票及支付截图,证明为本案诉讼实际支出律师费4,000元。法院认定该费用尚属合理,符合双方约定,予以支持。
5. 公告送达缺席审理下的证据审查
二被告外出去向不明,无法以直接、邮寄或留置等方式完成文书送达,法院依法裁定转为普通程序,通过公告方式送达传票。二被告逾期未到庭参加诉讼,视为放弃答辩、举证、质证等诉讼权利。法院依据原告提交的微信转账凭证、借条、委托合同、律师费发票等证据,对案件事实进行实质审查,依法作出判决。
三、判决结果与理由
重庆市涪陵区人民法院经公告送达、缺席审理后,判决部分支持原告张某的诉讼请求:
1. 关于借贷关系及本金的认定
法院认定原告与被告石某之间成立合法的民间借贷关系。被告石某在借款期限届满后未归还借款,构成违约。虽被告石某出具了100,000元的借条,但原告陈述该借条所载金额是对实际出借款项77,900元及其利息的结算,原告按实际出借金额77,900元主张还款,符合法律规定,法院予以支持。
2. 关于利息的认定
原告自愿将借条约定的月利率2%调整为以77,900元为基数,从2024年7月23日起按一年期LPR(3.35%)计算至付清之日止,系对其民事权利和诉讼权利的合法处分,不违反法律规定,法院予以支持。
3. 关于律师费的认定
借条中明确约定实现债权的费用由债务人承担,原告已实际支付律师费4,000元,法院予以支持。
4. 关于担保人周某责任的认定
被告周某作为担保人在借条上签字捺印,但未明确保证方式。根据《民法典》第六百八十六条,当事人对保证方式没有约定或者约定不明确的,按照一般保证承担保证责任。法院确定周某对石某借款40,000元范围内经依法强制执行后仍不能履行部分承担一般保证责任。
判决主文
一、被告石某于本判决生效后三十日内偿还原告张某借款77,900元,支付以借款77,900元为基数自2024年7月23日起至付清之日止按年利率3.35%计算的利息。
二、被告石某于本判决生效后三十日内向原告张某支付律师代理费4,000元。
三、被告周某对被告石某在前述第一项债务中借款40,000元范围内经依法强制执行后仍不能履行部分承担一般保证责任。
四、驳回原告张某的其他诉讼请求。
案件受理费:1,884元,由被告石某、周某负担。
四、普法要点
1. 借条金额与实际出借金额不一致的,以实际出借金额认定本金
民间借贷中,借条载明的金额可能包含利息或其他费用,与实际出借金额不一致。出借人主张还款时,应按实际出借金额(扣除预先扣除的利息等)主张本金。本案中,借条载明100,000元,但实际出借77,900元,法院按实际出借金额认定本金。
2. 担保未明确保证方式的,依法认定为一般保证
根据《民法典》第六百八十六条,当事人在保证合同中对保证方式没有约定或者约定不明确的,按照一般保证承担保证责任。一般保证与连带保证的区别在于:一般保证人享有先诉抗辩权,仅在债务人经强制执行后仍不能履行债务时,才承担保证责任;连带保证人则无先诉抗辩权,债权人可直接要求其承担保证责任。他人在借条上以担保人身份签字的,建议明确约定保证方式,否则将依法被认定为一般保证。
3. 出借人主动调低利率的,法院予以尊重
借条约定月利率2%(年利率24%),出借人起诉时主动调整为按一年期LPR计算,系对其民事权利和诉讼权利的合法处分,未加重借款人负担,法院予以支持。出借人主张利息时,应注意利率不得超过法律规定的上限(合同成立时一年期LPR的四倍)。
4. 借条中明确约定律师费由债务人承担的,法院予以支持
借条中约定“债权人实现债权的全部费用(包括不限于律师服务费、诉讼费、保全费等),全部由债务人承担”的,该约定系双方真实意思表示,合法有效。出借人起诉时主张律师费的,法院予以支持。建议出借人在签订借款合同时,明确约定实现债权的费用由债务人承担,以降低维权成本。
5. 公告送达缺席审理,被告放弃抗辩权后果自负
被告外出去向不明,无法以直接、邮寄或留置等方式完成文书送达的,法院可依法通过公告方式送达。被告经公告送达传票传唤,逾期未到庭参加诉讼的,法院可以缺席判决。被告放弃出庭应诉即放弃了答辩、举证、质证、辩论等诉讼权利,法院将依据原告提交的证据进行审理。本案中二被告缺席,法院基于原告提交的微信转账凭证、借条等证据,依法作出判决。