重庆民间借贷纠纷——借款人抗辩借款用于赌博,出借人诉请还款获支持案
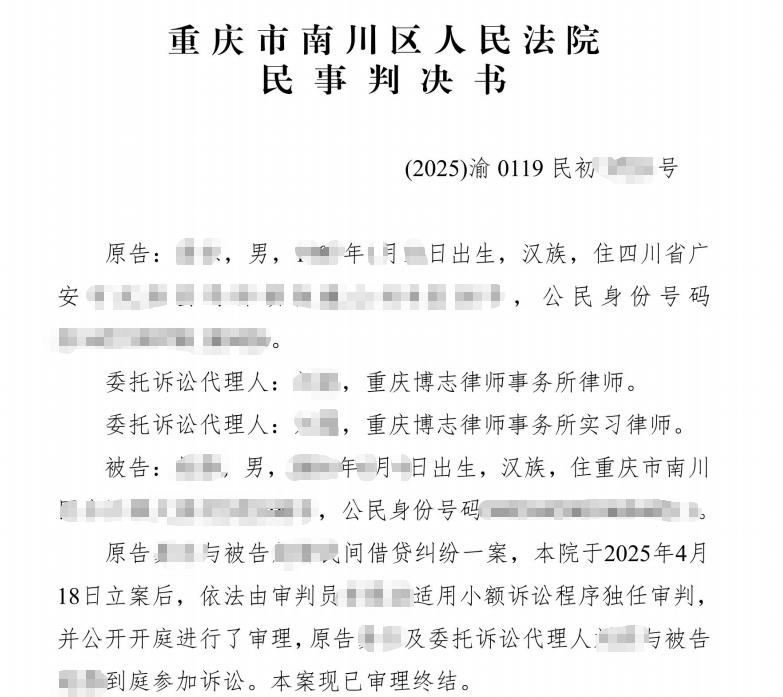
一、案件基本信息
- 审理法院:重庆市南川区人民法院
- 案号:(2025)渝0119民初xxx号
- 审理程序:小额诉讼程序(一审终审)
- 审结日期:2025年5月14日
诉讼各方当事人:
- 原告:易某(男),住四川省广安市武胜县。
- 委托诉讼代理人:律师甲,重庆博志律师事务所律师。
- 委托诉讼代理人:律师乙(实习),重庆博志律师事务所实习律师。
- 被告:赵某(男),住重庆市南川区。
- 被告到庭参加诉讼。
起诉时间:2025年4月18日。
二、案件争议焦点与难点分析
本案系一起同事之间的民间借贷纠纷,被告在庭审中抗辩称借款系用于网络赌博和偿还赌债,主张原告对此知情,民间借贷合同应属无效。案件处理中的关注点主要体现在以下几个方面:
1. 借款用途抗辩的举证责任分配
被告主张原告明知借款用于赌博和偿还赌债,根据“谁主张、谁举证”的原则,被告对此负有举证责任。被告举示了微信聊天截图及向案外人转款记录等证据,但法院审查后认为,原告帮助充值网络账号的行为发生在2024年7月至8月期间,而本案借款发生在2024年10月之后;向案外人的转账记录也无任何信息显示与本案借款有关联性,故被告举示的证据不足以证明原告明知借款用于赌博。
2. 出借人事先知道借款用于违法活动的合同无效规则
根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十三条,出借人事先知道或者应当知道借款人借款用于违法犯罪活动仍然提供借款的,人民法院应当认定民间借贷合同无效。本案中,法院认定被告未能证明原告明知借款用于赌博,故不适用该无效规则,借贷合同合法有效。
3. 被告微信表述与抗辩主张的矛盾
被告在借款时通过微信向原告发送的信息中,明确表示借款“用于消费”“要交费”“又要交物业费”等,这些表述与被告在庭审中主张的“借款用于赌博”明显不符。法院据此认定被告的抗辩主张不能成立。
4. 小额诉讼程序一审终审的适用
本案标的额较小(33217元),事实清楚、权利义务关系明确,适用小额诉讼程序审理,实行一审终审,判决一经作出即发生法律效力。
三、判决结果与理由
重庆市南川区人民法院经审理后,判决支持原告易某的全部诉讼请求:
1. 关于借贷合同效力的认定
法院认定原告与被告之间的民间借贷合同关系合法有效,应当受到法律保护。被告主张原告明知借款用于赌博,但其举示的证据不足以证明该主张,且被告在借款时的微信表述与赌博无关,故对被告的抗辩不予采信。
2. 关于借款本金的认定
被告已在原告处获取借款33217元,且经原告催收仍未返还,法院支持原告要求被告返还借款本金33217元的诉求。
3. 关于逾期利息的认定
原告主张自起诉之日(2025年4月18日)起按全国银行间同业拆借中心公布的一年期贷款市场报价利率(3.1%)计付逾期利息至付清时止,符合法律规定,法院予以支持。
判决主文
限被告赵某于本判决生效后立即返还原告易某借款本金33217元,并从2025年4月18日起以33217元为基数按年利率3.1%计付逾期利息至付清时止。
案件受理费:253元(原告已预交),由被告赵某负担。
本判决为终审判决(小额诉讼程序一审终审)。
四、普法要点
1. 借款人主张借款用于违法活动的,需承担举证责任
根据法律规定,出借人事先知道或者应当知道借款人借款用于违法犯罪活动仍然提供借款的,民间借贷合同无效。但借款人主张出借人明知的,应当承担举证责任。本案中,被告虽主张原告明知借款用于赌博,但未能提供充分证据证明,法院对其抗辩不予采信。
2. 借款时的微信表述可能成为认定借款用途的关键证据
本案中,被告在借款时通过微信明确表示借款“用于消费”“要交费”“又要交物业费”,这些表述成为法院认定借款用途正常、被告抗辩不成立的重要依据。当事人在借款时的沟通记录应如实反映借款用途,避免后续因用途问题产生争议。
3. 民间借贷合同无效的法律后果
若民间借贷合同被认定无效,借款人因该合同取得的财产应当返还,但约定的利息条款亦无效,出借人仅能主张资金占用费。本案中,因法院认定合同有效,原告主张的逾期利息获得了支持。
4. 小额诉讼程序一审终审,高效解决小额纠纷
对于事实清楚、权利义务关系明确、争议不大且标的额较小的简单金钱给付民事案件,适用小额诉讼程序审理,实行一审终审,判决一经作出即发生法律效力,当事人无权上诉。本案标的额较小、事实清晰,适用小额诉讼程序,缩短了诉讼周期,降低了当事人的维权成本。
5. 出借人应保留完整的转账凭证和催收记录
本案中,原告提交了微信聊天截图、转账凭证、微信转账交易明细、支付宝交易明细等证据,形成了完整的证据链,为法院认定借款事实提供了充分依据。出借人在出借款项时,应通过银行转账、微信、支付宝等可追溯的方式交付,并保留完整的转账记录和催收记录,以备维权之需。